·Atualizado em ·por Matheus Gomes·11 min de leitura
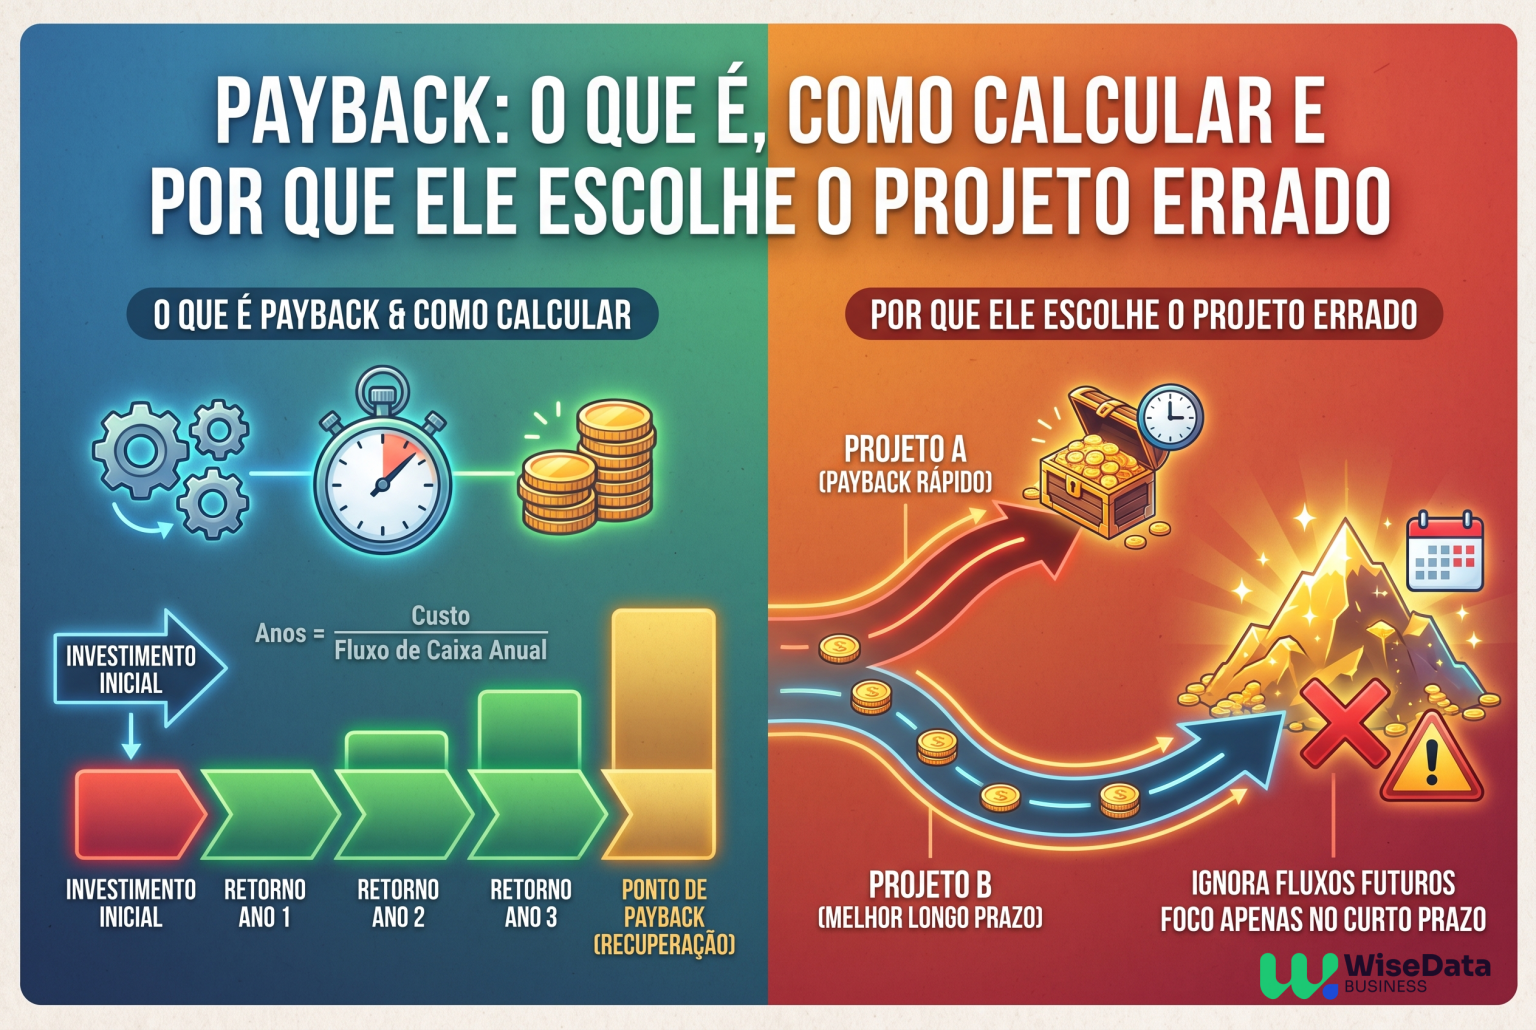
Payback é o tempo que um investimento leva para devolver o dinheiro aplicado. Se uma empresa investe R$ 60.000 em um equipamento e ele gera R$ 3.000 por mês de caixa adicional, o payback é de 20 meses. É o prazo em que o valor acumulado que voltou iguala o valor que saiu.
Essa resposta é útil porque ajuda você a avaliar uma pergunta urgente: por quanto tempo o caixa da empresa ficará comprometido? Mas ela não responde se o investimento dará lucro suficiente depois de se pagar. Para decidir bem, calcule o payback, confira o caixa necessário até lá e compare o ganho total entre as alternativas.
Como calcular o payback de um investimento
Quando o projeto gera o mesmo retorno de caixa em todos os meses, o cálculo do payback é uma divisão:
Fórmula do payback simples
Payback = investimento inicial ÷ geração de caixa por período
Imagine a compra de uma máquina por R$ 60.000. Ela aumenta as vendas em R$ 5.000 por mês, mas também acrescenta R$ 1.200 de matéria-prima, R$ 500 de energia e R$ 300 de manutenção mensal. O retorno que interessa para o cálculo não é R$ 5.000: é R$ 3.000.
| Item mensal | Valor |
|---|---|
| Receita adicional | R$ 5.000 |
| Custos adicionais | R$ 2.000 |
| Geração de caixa adicional | R$ 3.000 |
Assim, o prazo é de R$ 60.000 ÷ R$ 3.000 = 20 meses. Se você usasse a receita bruta, chegaria a 12 meses e aprovaria o investimento com uma visão otimista demais.
O que incluir no valor investido e no retorno
O investimento inicial raramente é apenas o preço escrito na proposta. Inclua tudo o que precisa sair do caixa para colocar a iniciativa de pé: instalação, frete, treinamento, adaptação do espaço, estoque inicial, implantação e eventuais taxas. Se a compra exigir parar a operação por alguns dias, estime também o efeito desse período.
Do outro lado, use a diferença que o projeto realmente provoca no caixa. Pode ser margem adicional de vendas, economia de desperdício, redução de uma despesa recorrente ou uma combinação desses efeitos. Desconte os novos custos que surgem para manter a operação funcionando.
Receita não é retorno
Uma venda adicional só acelera o payback na parte que sobra depois dos custos variáveis, comissões, entrega, impostos incidentes e demais gastos causados por ela. Se a empresa recebe a venda a prazo, considere também a data em que o dinheiro entra na conta.
Se você precisa organizar as entradas, saídas e cenários antes de tomar a decisão, conheça as soluções da WiseData.
Como calcular payback quando o retorno varia a cada período
Em expansão comercial, lançamento de serviço, abertura de unidade ou troca de processo, o retorno costuma variar. Pode haver meses de implantação sem resultado, crescimento gradual e sazonalidade. Nesse caso, não divida o investimento por uma média apressada: monte uma linha de fluxo de caixa e acompanhe o saldo acumulado.
| Período | Geração de caixa | Saldo acumulado |
|---|---|---|
| Investimento inicial | − R$ 100.000 | − R$ 100.000 |
| Ano 1 | R$ 20.000 | − R$ 80.000 |
| Ano 2 | R$ 35.000 | − R$ 45.000 |
| Ano 3 | R$ 45.000 | R$ 0 |
| Ano 4 | R$ 50.000 | R$ 50.000 |
Neste exemplo ilustrativo, o payback é de três anos, pois é no fim do terceiro ano que o saldo deixa de ser negativo. A planilha precisa ter períodos compatíveis com a decisão: use meses para despesas e recebimentos mensais; use anos apenas quando os dados são anuais e a variação dentro do ano não muda a escolha.
Como encontrar o mês exato do retorno
O retorno pode acontecer no meio do período. Suponha que, ao começar o quarto ano, ainda faltem R$ 12.000 para recuperar o investimento e a previsão para esse ano seja gerar R$ 48.000, distribuídos de forma regular. Como R$ 12.000 representam um quarto de R$ 48.000, o saldo zera após cerca de três meses.
Fração do período = valor ainda não recuperado ÷ geração de caixa prevista no período
No exemplo: R$ 12.000 ÷ R$ 48.000 = 0,25 ano, ou aproximadamente três meses.
Esse arredondamento só faz sentido se a entrada for razoavelmente distribuída. Se a empresa recebe contratos grandes em datas específicas, registre as datas reais de pagamento. Uma previsão que mostra retorno em maio pode, na prática, depender de uma parcela que só cai em julho.
Payback simples e payback descontado: qual é a diferença
O payback simples soma os retornos futuros pelo valor nominal. Para ele, R$ 10.000 recebidos hoje e R$ 10.000 recebidos daqui a três anos pesam igual. É útil como primeira leitura de exposição de caixa, desde que você não o trate como medida completa de rentabilidade.
O payback descontado considera que dinheiro disponível hoje tem valor diferente de dinheiro recebido no futuro. Cada entrada prevista é trazida para o valor de hoje por uma taxa de desconto, que representa o retorno mínimo esperado para aquele capital ou o custo de financiá-lo.
Valor presente de uma entrada futura
Valor presente = fluxo de caixa futuro ÷ (1 + taxa)n
n é o número de períodos até o recebimento. Se a taxa for anual, os períodos também precisam ser anos.
Por exemplo, com uma taxa de 10% ao ano, R$ 45.000 previstos para daqui a três anos equivalem a aproximadamente R$ 33.800 em valor presente. Ao somar valores menores nos períodos mais distantes, o prazo descontado fica maior que o prazo simples quando há taxa positiva e entradas futuras positivas.
Como escolher a taxa de desconto sem inventar precisão
Não escolha uma taxa apenas porque ela deixa o projeto mais atraente. Comece pela origem do dinheiro. Se houver empréstimo, avalie o custo efetivo da dívida e o calendário das parcelas. Se o dinheiro vier do próprio caixa, compare a alternativa com o retorno mínimo que os sócios exigem para deixar esse valor no negócio, levando em conta o risco.
Para uma PME, uma forma prática é testar mais de um cenário: conservador, esperado e mais favorável. Se o projeto só se paga no cenário mais favorável, ele não está pronto para aprovação. A taxa não elimina incerteza; ela obriga a colocá-la na conta.
Por que o payback pode escolher o projeto errado
O payback para de contar assim que o investimento se recupera. Por isso, ele favorece automaticamente o projeto que devolve dinheiro antes, mesmo que esse projeto tenha pouco ou nenhum ganho depois. Veja dois projetos ilustrativos que exigem os mesmos R$ 100.000:
| Projeto A | Projeto B | |
|---|---|---|
| Geração de caixa por ano | R$ 50.000 | R$ 34.000 |
| Duração prevista | 2 anos | 6 anos |
| Payback simples | 2 anos | cerca de 3 anos |
| Entradas totais | R$ 100.000 | R$ 204.000 |
| Geração de caixa após recuperar o investimento | R$ 0 | R$ 104.000 |
O projeto A vence se o único critério for prazo. Mas ele só devolve o que recebeu e termina. O projeto B deixa mais caixa ao longo de sua vida, embora exija uma espera maior. Nenhuma célula do payback simples destaca essa diferença, porque todo resultado posterior ao ponto de equilíbrio ficou fora da conta.
O uso correto do indicador
Use o payback para verificar quanto tempo o caixa ficará exposto e se a empresa suporta esse intervalo. Depois, avalie o ganho ao longo de toda a vida do projeto. Uma decisão de investimento precisa responder às duas perguntas.
Quer ver como a WiseData pode ajudar na operação da sua empresa? Conheça as soluções: https://www.wisedatabusiness.com/pt-br/products
Como usar payback para acompanhar o custo de aquisição de clientes
Em negócios com compra recorrente, contratos mensais ou renovação frequente, o payback também mostra quanto tempo um cliente novo leva para compensar o custo de trazê-lo para a empresa. O cálculo começa pelo CAC, ou custo de aquisição de clientes, que reúne o gasto necessário para conquistar clientes em um período.
Payback de CAC = CAC ÷ margem de contribuição mensal média por cliente
Se o CAC é R$ 500 e cada cliente gera R$ 100 por mês de margem de contribuição, o payback é de cinco meses. Até esse ponto, a empresa ainda está recuperando o que gastou para adquirir aquele cliente. Depois dele, a margem pode ajudar a pagar a estrutura e gerar resultado.
Atenção à palavra “margem”. Usar a mensalidade ou o faturamento bruto faz o prazo parecer menor. Desconte custos diretamente ligados à prestação do serviço, ao produto, ao atendimento e à entrega. Também separe clientes de perfis muito diferentes: uma média que mistura planos, canais e portes de cliente pode esconder um canal que consome caixa por tempo demais.
Esse indicador não substitui a análise de retenção. Um cliente que demora seis meses para se pagar e cancela no quarto mês nunca recupera o CAC. Por isso, acompanhe o prazo de retorno junto da permanência real dos clientes e da margem que eles deixam.
Payback não substitui uma projeção de caixa
Um investimento pode ter um payback aceitável no papel e ainda assim colocar a empresa em dificuldade. A razão é simples: antes de se pagar, ele consome recursos. Se o desembolso ocorre hoje e as entradas aparecem aos poucos, a empresa precisa financiar esse vale entre a saída e o retorno.
Ao analisar a planilha, não olhe apenas a data em que o saldo acumulado chega a zero. Identifique o pior saldo acumulado. Esse é o ponto de maior necessidade de caixa do projeto.
| Pergunta | O que verificar |
|---|---|
| Quanto sai e quando? | Entrada, parcelas, instalação, estoque e custos de implantação. |
| Quanto entra e quando? | Recebimentos efetivos, não apenas vendas faturadas. |
| Qual é o pior saldo? | O maior déficit acumulado antes do retorno. |
| Como ele será coberto? | Caixa próprio, prazo de fornecedor, crédito ou redução de outro gasto. |
Considere um projeto que vende R$ 30.000 por mês, mas recebe em 60 dias. Se a planilha registra a venda no mês da emissão, o payback aparece dois meses antes do dinheiro chegar. Para quem paga folha, aluguel e fornecedores todo mês, essa diferença muda a viabilidade.
Faça também um cenário de atraso: vendas abaixo do previsto, inadimplência, custo maior de implantação ou entrega mais lenta. A pergunta não é se tudo pode dar errado ao mesmo tempo, mas se a empresa continua operando quando uma premissa importante atrasa.
Payback e ROI: perguntas diferentes na mesma decisão
Payback e ROI são frequentemente colocados lado a lado, mas não são versões da mesma métrica. O payback informa quando o dinheiro aplicado volta. O ROI, ou retorno sobre o investimento, indica quanto foi obtido em relação ao que foi investido.
| Indicador | Pergunta que responde | Resultado | Principal limite |
|---|---|---|---|
| Payback | Em quanto tempo recupero o valor? | Tempo | Pode ignorar o que ocorre após a recuperação. |
| ROI | Quanto o investimento gerou em relação ao custo? | Percentual | Precisa de período e critérios consistentes para comparação. |
No exemplo anterior, o projeto A recupera o investimento antes, mas não gera caixa adicional depois da recuperação. O projeto B demora mais, porém tem geração de caixa acumulada maior. O payback alerta para a espera; o ROI ajuda a enxergar o ganho relativo.
Para calcular e interpretar o ROI passo a passo, veja o conteúdo do blog sobre o que é ROI. Na decisão prática, registre o mesmo período de análise para todas as alternativas. Comparar o ROI de um projeto em dois anos com o de outro em seis anos sem contextualizar o prazo produz uma conclusão enganosa.
Quando incluir VPL e TIR na análise
Payback e ROI costumam bastar para uma triagem simples. Quando o investimento é relevante para a empresa, dura vários anos ou envolve alternativas com fluxos muito diferentes, inclua pelo menos uma medida que considere todos os períodos e o valor do dinheiro no tempo.
VPL: valor presente líquido
O VPL traz as entradas e saídas futuras para o valor de hoje, usando uma taxa de desconto, e desconta o investimento inicial. Um VPL positivo significa que, pelas premissas adotadas, o projeto supera a taxa mínima usada na análise. Entre projetos mutuamente exclusivos, o VPL ajuda a comparar o valor econômico que cada um acrescenta.
TIR: taxa interna de retorno
A TIR é a taxa que faz o VPL do projeto chegar a zero. Ela expressa o retorno como percentual por período e pode facilitar a comparação com a taxa mínima exigida ou com outra alternativa. Não a leia isoladamente: projetos com tamanho, prazo ou reinvestimentos muito diferentes podem exigir leitura junto do VPL.
Ordem prática para uma PME
- Monte o fluxo de caixa com datas realistas.
- Calcule o payback e confira se o caixa suporta o pior saldo.
- Compare o ganho de toda a vida do projeto, não só até o retorno.
- Use VPL quando o prazo for longo ou houver escolha entre projetos relevantes.
- Registre as premissas para revisar a decisão quando os resultados reais começarem a aparecer.
Como definir se um payback é aceitável para sua empresa
Não há um prazo de payback que sirva para toda empresa. Um período aceitável depende da duração do ativo, da estabilidade das entradas previstas, da disponibilidade de caixa, das alternativas de uso do dinheiro e do risco de a premissa não se confirmar.
Compare o prazo com a vida útil e com a janela de demanda
Se um equipamento deve operar por cinco anos e só se paga no quarto, sobra pouco tempo para gerar retorno após a recuperação. Em um projeto comercial, a “vida útil” pode ser o prazo do contrato, a duração prevista de uma tendência ou a chance de manter o cliente ativo. Pergunte o que precisa continuar acontecendo para a previsão se cumprir.
Compare o fluxo com as obrigações financeiras
Se o investimento foi financiado, coloque as parcelas da dívida na mesma projeção dos retornos. Um projeto pode recuperar o investimento antes do fim do financiamento e ainda pressionar o caixa se as parcelas forem maiores que o dinheiro adicional gerado nos primeiros meses.
Teste a premissa que mais pesa
Escolha a variável que mais altera a conta: volume vendido, margem, prazo de recebimento, taxa de renovação ou custo de implantação. Recalcule com uma hipótese mais conservadora. Se um pequeno desvio empurra o retorno para muito depois ou cria um déficit que a empresa não suporta, o projeto exige ajuste de preço, escopo, prazo ou forma de pagamento antes de avançar.
Payback é prazo de retorno, não prova de lucro
O payback mostra quando o dinheiro investido volta ao caixa. Com retorno constante, divida o investimento pela geração de caixa por período. Com retorno irregular, some cada período até o saldo acumulado deixar de ser negativo.
Use o indicador para responder se a empresa consegue atravessar o período de recuperação e qual será o maior aperto de caixa no caminho. Não escolha um projeto só porque ele se paga primeiro: ele pode deixar menos resultado ao longo da vida útil. Compare também o ganho total, o ROI e, em decisões maiores ou mais longas, o VPL.
A WiseData constrói softwares enxutos para problemas reais de operação — de finanças e vendas à gestão de clientes e de equipe — e também desenvolve sistemas, aplicativos e automações sob demanda. Se o assunto deste artigo é um desafio no seu negócio, conheça as soluções da WiseData e veja se alguma delas faz sentido para a sua empresa: https://www.wisedatabusiness.com/pt-br/products
Perguntas frequentes
O que é payback?
Payback é o tempo que um investimento leva para se pagar. Com R$ 60.000 investidos numa máquina que gera R$ 3.000 de margem por mês, o payback é de 20 meses — é quando o dinheiro que saiu terminou de voltar. Serve para medir risco: quanto mais curto o prazo, menos tempo exposto ao que pode dar errado.
Como calcular o payback?
Com retorno constante, divida o valor investido pelo retorno por período. Com retorno variável, acumule período a período até o saldo zerar. A exigência que define se a conta vale é usar o que sobra, não o que entra: receita no lugar de margem encurta o prazo e faz o investimento parecer melhor do que é.
Qual a diferença entre payback simples e descontado?
O simples trata dinheiro futuro como se valesse o mesmo que hoje. O descontado traz cada retorno para valor presente antes de somar, usando uma taxa que representa o custo do seu dinheiro — e por isso o prazo sempre aumenta. Para decisões de até um ano o simples resolve; para projeto que se paga em anos, ou com capital emprestado, o descontado é o honesto.
Por que não decidir só pelo payback?
Porque ele para de contar no dia em que o dinheiro volta, e o lucro está no que vem depois. Um projeto que devolve R$ 100.000 em dois anos e acaba tem payback melhor que um que devolve em três e rende por seis — mas o primeiro dá lucro zero e o segundo dá R$ 104.000. O payback mede risco; para medir ganho é preciso outra conta.
O que é payback de CAC?
É o custo de aquisição dividido pela margem mensal por cliente: quantos meses o cliente leva para pagar o que custou conquistá-lo. Com CAC de R$ 500 e margem de R$ 100, são cinco meses. Importa porque o dinheiro da aquisição sai hoje e volta ao longo de meses — quanto mais rápido volta, mais clientes se consegue conquistar com o mesmo caixa.
Qual a diferença entre payback e ROI?
O payback responde quando o dinheiro volta e é medido em tempo; o ROI responde quanto rendeu e é medido em percentual. Um mede risco, o outro mede ganho. A leitura conjunta resolve quase toda decisão de investimento: o payback diz se você aguenta esperar, e o ROI diz se vale a pena esperar.
Qual é um bom payback?
Não existe número universal. Compare com a vida útil do que foi comprado — equipamento que dura cinco anos e se paga em quatro é mau negócio —, com o prazo da dívida, se o capital veio de empréstimo, e com a estabilidade do seu setor. Em negócio recorrente, a referência para o payback de CAC é não passar de doze meses.
O payback pode ser negativo?
O que se chama de payback negativo é o investimento que nunca se paga: o retorno acumulado não chega a zerar dentro da vida útil. Isso costuma aparecer quando o retorno foi calculado sobre receita em vez de margem, ou quando o projeto perde força antes do previsto — e o cálculo descontado revela o caso mais cedo que o simples.
Tags